




La BCE relève ses taux de 0,25 point
 Morgane Caillière
SOMMAIRE
- La BCE relève ses taux de 0,25 point, en vigueur le 16 septembre 2026
- Pourquoi la BCE durcit le ton maintenant
- Taux directeurs et crédit immobilier : pas de répercussion automatique
- 200 000, 250 000, 300 000 € : le prix d'un quart de point
- À Nantes, ce que ça change pour un achat dans le neuf
- Faut-il s'attendre à une nouvelle hausse ?
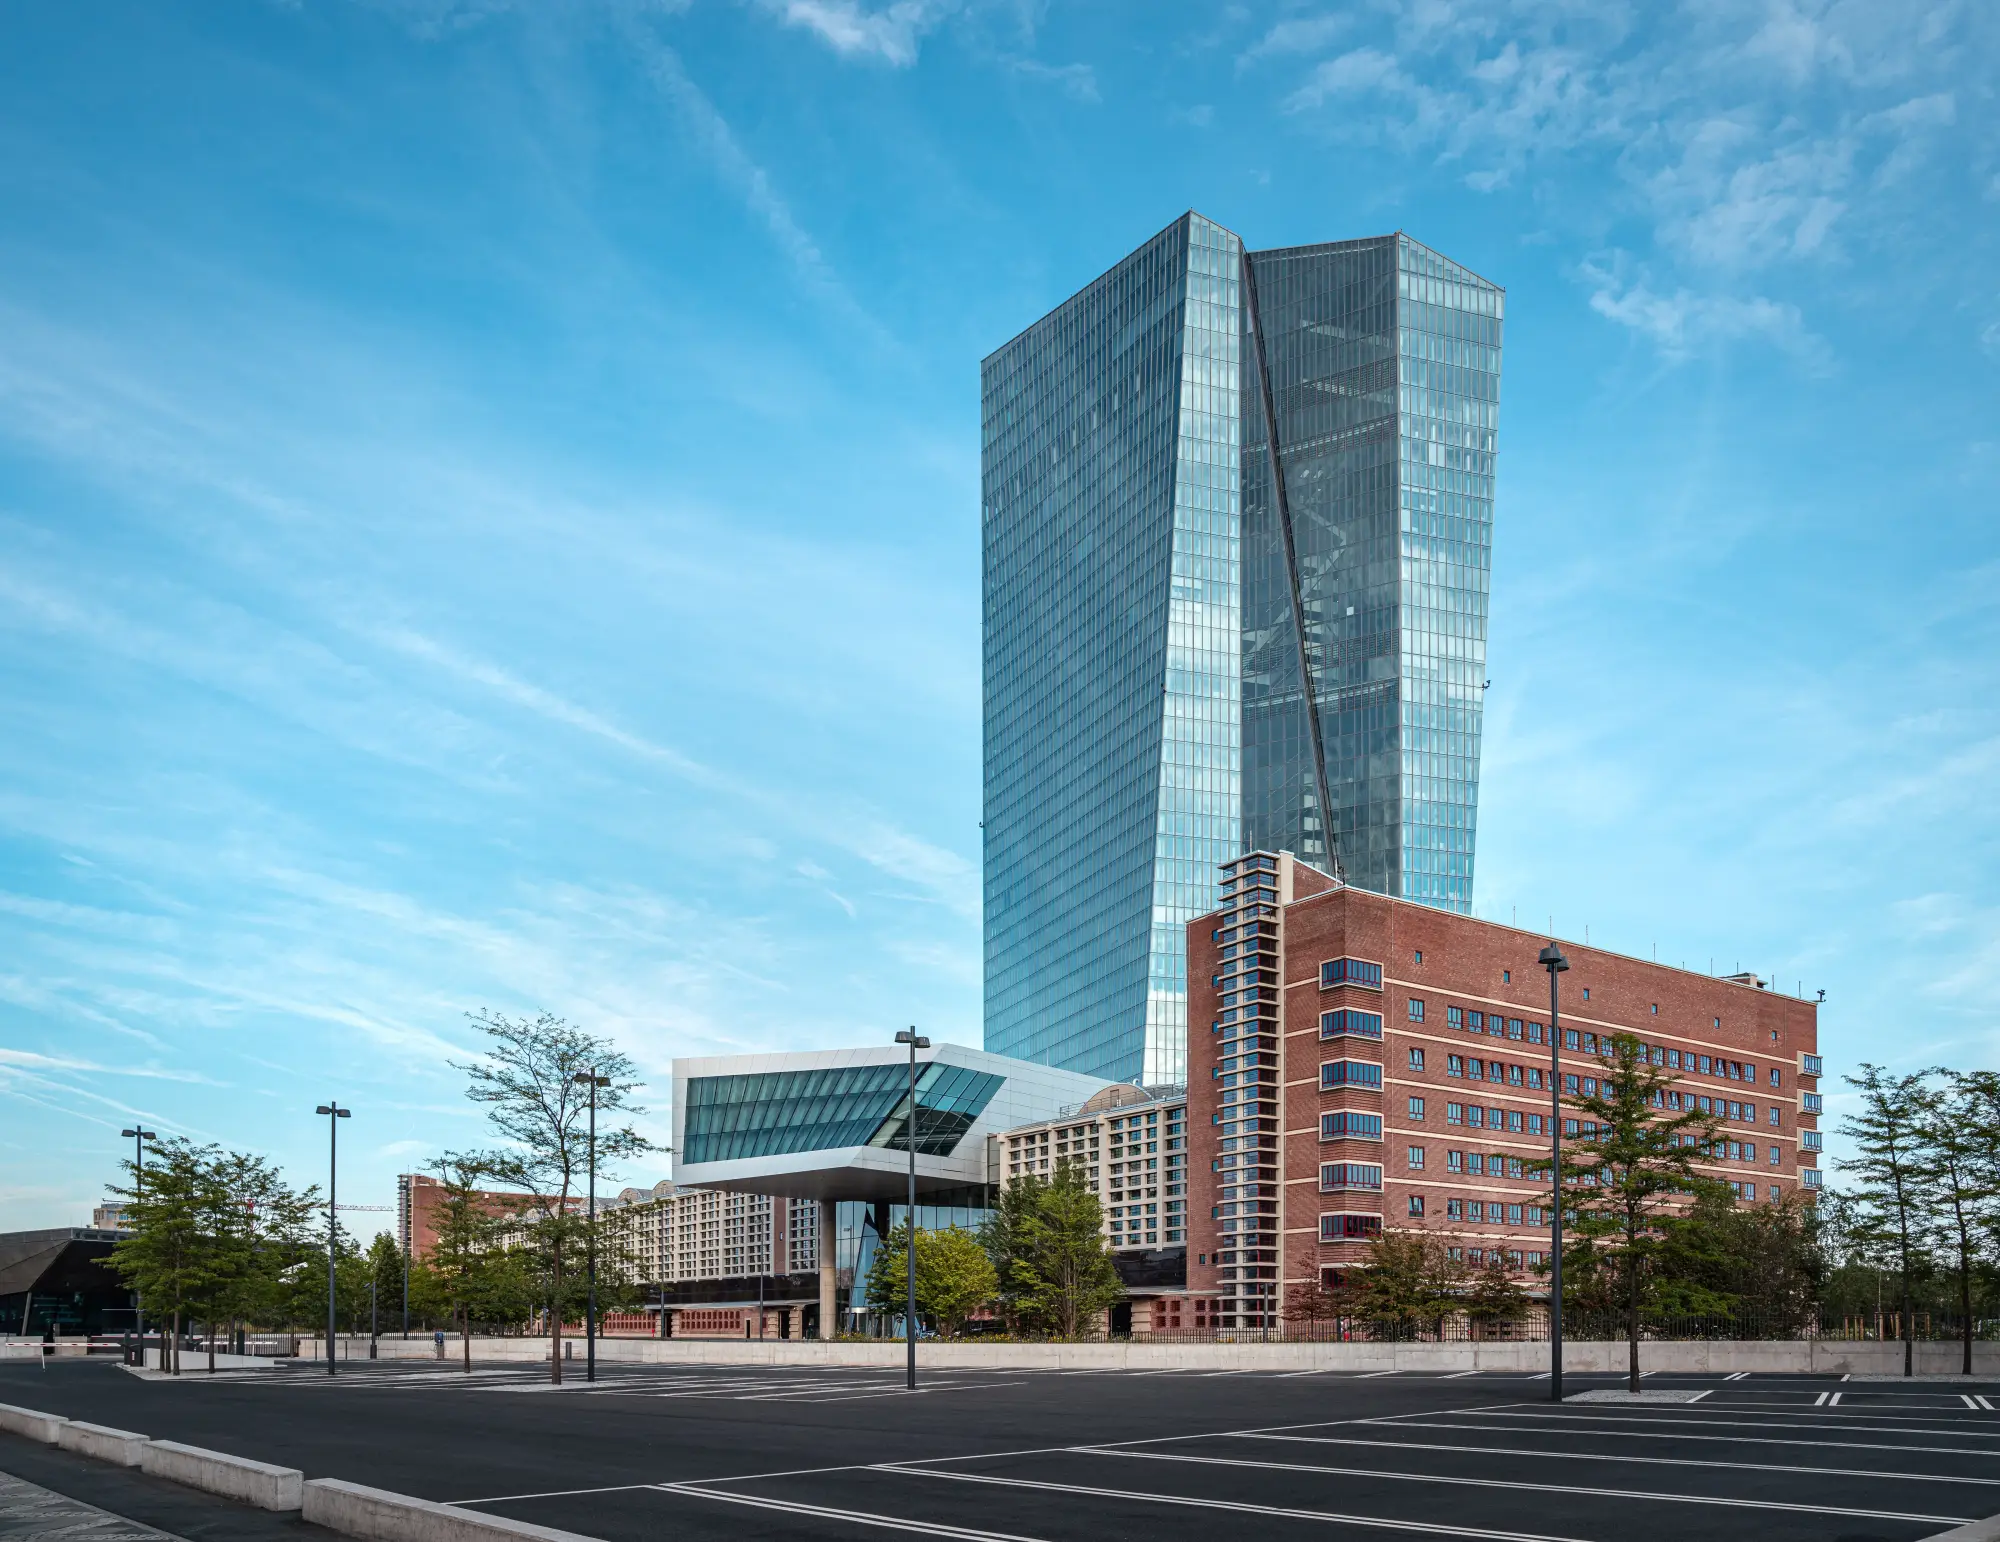
Le 10 septembre 2026, la Banque centrale européenne a relevé ses taux directeurs de 0,25 point. C'est sa deuxième hausse de l'année, trois mois après celle de juin, et elle tombe alors que le crédit immobilier remontait déjà en France. Reste une question pour les acheteurs nantais : les banques vont-elles suivre ?
La BCE relève ses taux de 0,25 point, en vigueur le 16 septembre 2026
La décision est tombée le 10 septembre 2026. Le Conseil des gouverneurs a remonté les trois taux directeurs de la BCE (Banque centrale européenne) de 25 points de base. Un point de base vaut un centième de point de pourcentage.
À compter du 16 septembre 2026 : taux de la facilité de dépôt à 2,50 %, taux des opérations principales de refinancement à 2,65 %, taux de la facilité de prêt marginal à 2,90 %.
C'est la deuxième hausse de taux de 2026. La BCE avait déjà relevé ses taux le 11 juin, avant de les laisser inchangés le 23 juillet.
Pourquoi la BCE durcit le ton maintenant
La banque de Francfort invoque l'inflation. Le conflit au Moyen-Orient entretient des tensions sur les prix, qui devraient rester au-dessus de la cible pendant une période prolongée. La BCE prévoit désormais une inflation moyenne de 3,0 % en 2026, contre un objectif de 2 %.
Taux directeurs et crédit immobilier : pas de répercussion automatique
Une hausse de 0,25 point des taux de la BCE ne se transforme pas mécaniquement en 0,25 point sur les crédits immobiliers.
Les taux directeurs pilotent l'argent à court terme. Les taux du crédit immobilier français, eux, dépendent surtout des conditions de financement à long terme des banques, des taux obligataires — dont l'OAT à 10 ans (obligation assimilable du Trésor, l'emprunt de référence de l'État) — et de leur politique commerciale.
Ces dernières arbitrent entre volume de prêts et marge. Une banque décidée à regagner des parts de marché peut absorber une partie de la hausse.
Les chiffres de la Banque de France le montrent déjà. Le taux moyen des crédits à l'habitat, hors renégociations, est passé de 3,21 % en mai à 3,27 % en juin, puis 3,30 % en juillet 2026. La remontée avait commencé avant la BCE.
200 000, 250 000, 300 000 € : le prix d'un quart de point
Que pèse un quart de point sur une mensualité ? Retenons l'hypothèse d'une répercussion complète, d'un taux qui passerait de 3,30 % à 3,55 %, pour un prêt sur 25 ans, assurance non comprise.
| Capital emprunté | Mensualité à 3,30 % | Mensualité à 3,55 % | Surcoût mensuel | Surcoût total sur 25 ans |
|---|---|---|---|---|
| 200 000 € | 980 € | 1 007 € | +27 € | ≈ 8 000 € |
| 250 000 € | 1 225 € | 1 258 € | +33 € | ≈ 10 000 € |
| 300 000 € | 1 470 € | 1 510 € | +40 € | ≈ 12 000 € |
Le surcoût reste contenu : de 27 à 40 € par mois selon le montant. Sur toute la durée, la facture grimpe de 8 000 à 12 000 €. À mensualité inchangée, l'acheteur perd environ 2,7 % de capacité d'emprunt sur 25 ans.
À Nantes, ce que ça change pour un achat dans le neuf
À Nantes, un appartement neuf de trois pièces s'affiche autour de 250 000 € (prix indicatif, relevé au 26 août 2026). Financé sur 25 ans, il correspond à une mensualité proche de 1 225 € à 3,30 %.
Un quart de point de plus, et la mensualité approche 1 258 €. Trente-trois euros par mois.
Le neuf garde un atout pour les primo-accédants : le PTZ, accessible sous conditions jusqu'au 31 décembre 2027. Bien utilisé, il efface une partie du quart de point ; encore faut-il viser les programmes neufs qui rentrent dans l'enveloppe.
Faut-il s'attendre à une nouvelle hausse ?
La BCE ne s'engage sur rien. Elle décidera réunion par réunion, sans trajectoire prédéterminée. La décision dépendra notamment de l'évolution de l'inflation et des données économiques et financières.
Pour un acheteur, mieux vaut raisonner sur son taux réel, négocié avec sa banque, que sur le taux directeur. Et comparer les barèmes, qui varient d'un établissement à l'autre.


Commentaires à propos de cet article :
Ajouter un commentaire